Où vont les prix du zinc - Aperçu du marché du zinc Septembre 2019
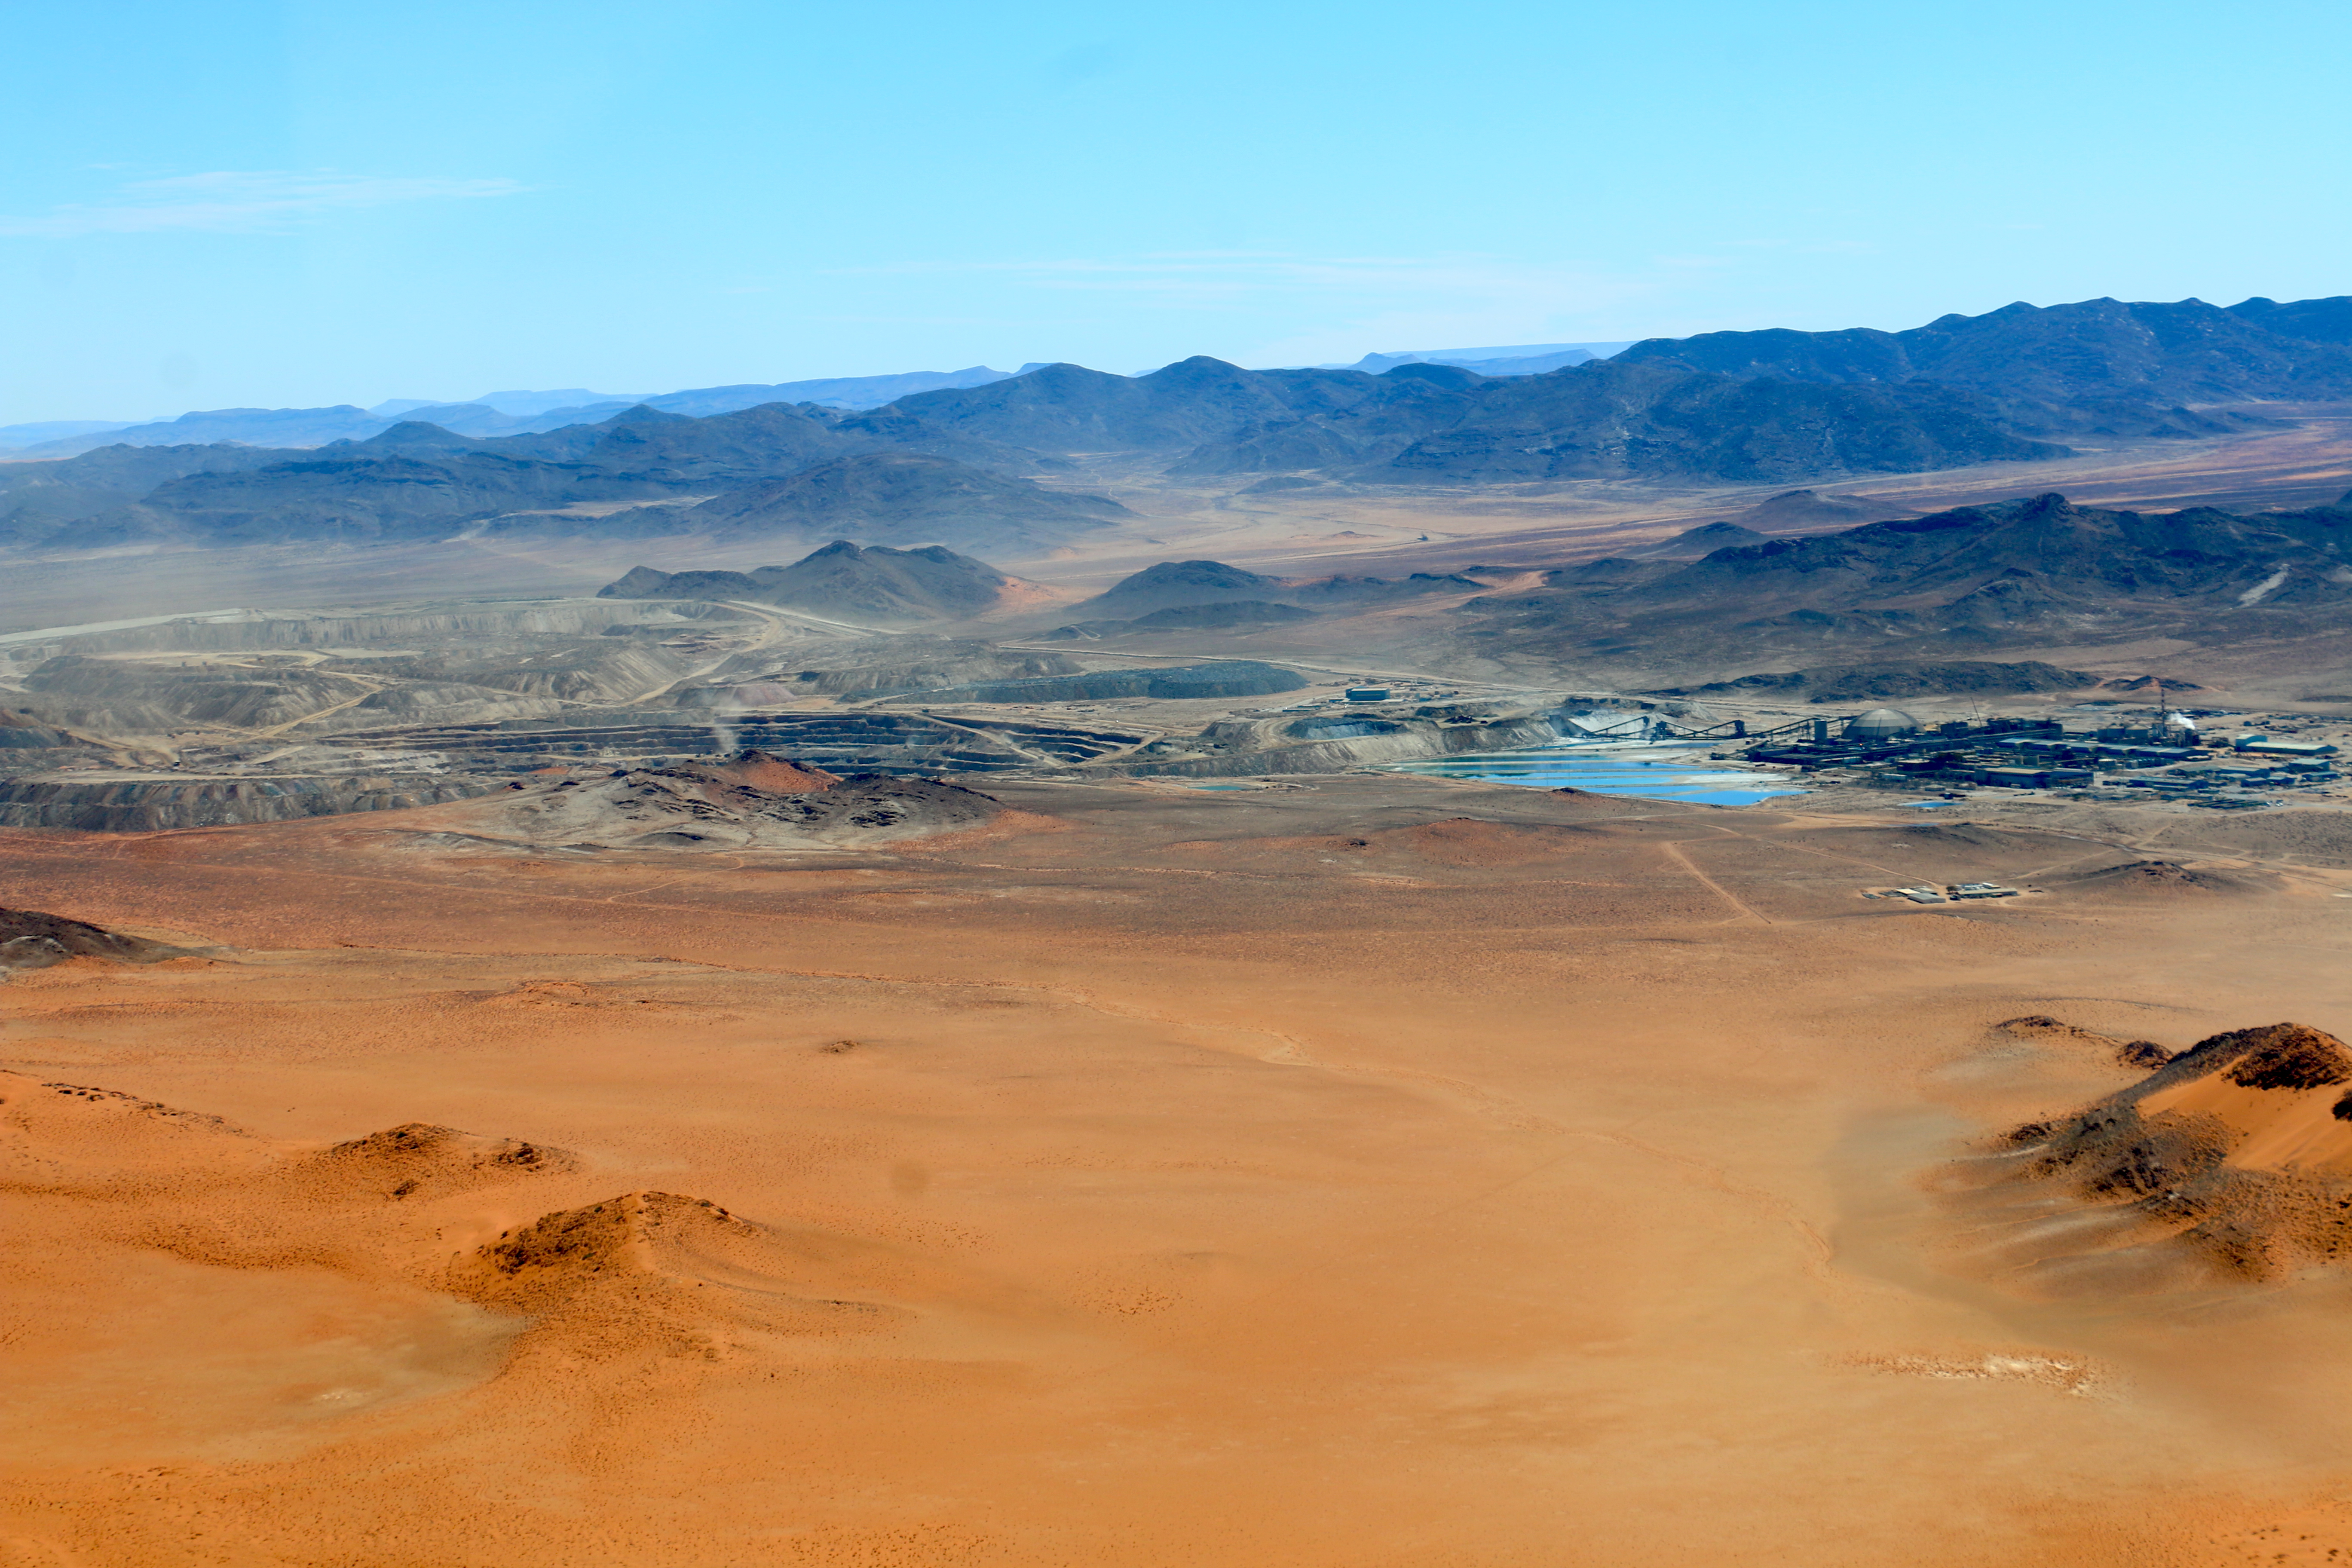
Mine de zinc en Namibie - Skorpion Zinc Mine
La mine de zinc-cuivre-plomb-plomb Cerro Lindo de Nexa Resources au Pérou, qui a produit des tonnes 2018 130.000 de concentré de zinc. Source: Nexa Resources.
Où vont les prix du zinc? C'est une question qui produit des opinions et des prévisions très différentes des camps haussiers et baissiers.
Alors que les fondamentaux macroéconomiques du zinc pourraient bien soutenir des prix plus robustes, le prix des métaux est tombé à 1,63 la livre depuis sa remontée depuis une décennie. ($ 3.595 par tonne) Débutant avec 2018 et essayant d’obtenir plus de 1,36 par livre. ou 3.000 $ par tonne à venir. Au moment de la conférence de presse, le prix du métal anticorrosif à la London Metal Exchange (LME) était de l'ordre de 1,10 $ la livre. ($ 2.420 par tonne), proche de son plus bas pour 2019.
La faiblesse du zinc indique que les stocks mondiaux de raffinage sont tombés à des creux pluriannuels. Les stocks de zinc de raffinage dans les entrepôts du LME sont exprimés en tonnes 77.000, tandis que les stocks rapportés sur le Shanghai Futures Exchange sont en tonnes 89.500.
Quels sont les stocks? Les tonnes 250.000 des stocks mondiaux raffinés actuellement rapportés correspondent à une semaine de consommation mondiale, légèrement au-dessus des creux du début de cette année, alors que les stocks ne dépassaient que cinq jours. Cependant, ces stocks raffinés, historiquement bas, n'ont pas été en mesure de relancer les prix de manière significative.
Les prévisions consensuelles à long terme des prix du zinc reflètent ce sentiment et ont récemment été déclassées de nombreux banques et courtiers à 1,00 à 1,10 $ la livre.
La rhétorique de la guerre commerciale mondiale de l’année dernière, en particulier entre les États-Unis et la Chine, a captivé la plupart des produits de base et des matières premières avec une demande modérée, des attentes de croissance industrielle limitées et une consommation de matières premières plus faible, ce qui a entraîné une baisse croissante de la confiance.
Ce sentiment macro-économique négatif a touché les économies asiatiques plus que la plupart, suivies de l'Europe.
L'indice PMI (Manufacturing Purchasing Managers Index), l'un des baromètres économiques les plus importants de la Chine, mesure chaque mois l'activité économique de l'industrie manufacturière chinoise. Les PMI ont affiché une tendance générale négative depuis le début de 2018 et manqué de nombreuses prévisions l’année dernière. Avec une baisse de 49,4 en juin, les PMI sont tombés sous 50 pendant quatre des six derniers mois de cette année. Le niveau de point 50 sépare l'expansion vers le haut de la contraction. L'indice PMI de la Chine pour juillet est prévu avec 49,6.
Parmi les métaux de base, le zinc a récemment surperformé ses métaux sœurs en particulier, ayant chuté de près de 2018% par rapport à ses sommets au début du 35. Le cuivre et le nickel ont enregistré une baisse allant jusqu'à 20% et 31%, respectivement.
«La course haussière sur le marché du zinc touche à sa fin», a déclaré Orest Wowkodaw, directeur général et analyste de recherche principal chez Scotia Capita, dans une note de recherche du 11 juillet. "Alors que les stocks de zinc visibles ont finalement atteint des niveaux extrêmement bas comme prévu, le sentiment macroéconomique négatif a largement contribué à ruiner les participants."
Extraction de zinc et exploitation de Nexa, l'un des plus grands producteurs de zinc au monde
La fermeture de trois mines mondiales fixes (Lisheen en Irlande, Braunschweig au Canada et Century en Australie) entre 2013 et 2016, ainsi que la réduction de la production de certaines des mines de Glencore (LON: GLEN) à 2016, ont entraîné une pénurie importante du marché de l'approvisionnement en concentré de zinc. le déclencheur le plus important pour le taureau du métal 2016 à 2018. Toutefois, ce phénomène a récemment diminué, car 2018 lance une offre croissante de concentrés et devrait croître dans les années à venir. Cette hausse de l'offre pourrait compenser les déficits et ramener la balance des métaux de raffinage à un scénario de surplus cette année.
Selon la dernière «Note de recherche préliminaire sur les actions du deuxième trimestre de 2» de Valeurs Mobilières TD, l'offre de minerai de zinc augmente. "Dans un contexte de demande plus faible et plus granulaire, l'offre de mines a augmenté, avec plusieurs grandes mines en activité, dont Gamsberg (en Afrique du Sud) et Dugald River (en Australie)", a indiqué la banque. «Le redémarrage des opérations de Century (également en Australie) par le traitement des déchets miniers contribue également à l'offre. Wood Mackenzie prévoit une croissance annuelle de l'offre minière de 2019% en 3,2 et de 2019% en 6,7. Nous prévoyons que l'offre minière pourrait être négative jusqu'en 2020, car la baisse des prix décourage de nouveaux projets. "
En outre, malgré plus d'une décennie de forte croissance de la production minière en Chine, la production est passée de 2016 à 2018 en raison de contrôles environnementaux plus stricts. Mais l’ambiance tend maintenant à augmenter la production des mines chinoises. La Chine est considérée comme le plus grand producteur de zinc au monde, avec un tiers de l’offre mondiale. Dans son récent examen fondamental des principaux produits de base, la Banque Scotia prévoit une croissance de l’offre de mines en Chine de 2019 à 2021 de 2,5% par an.
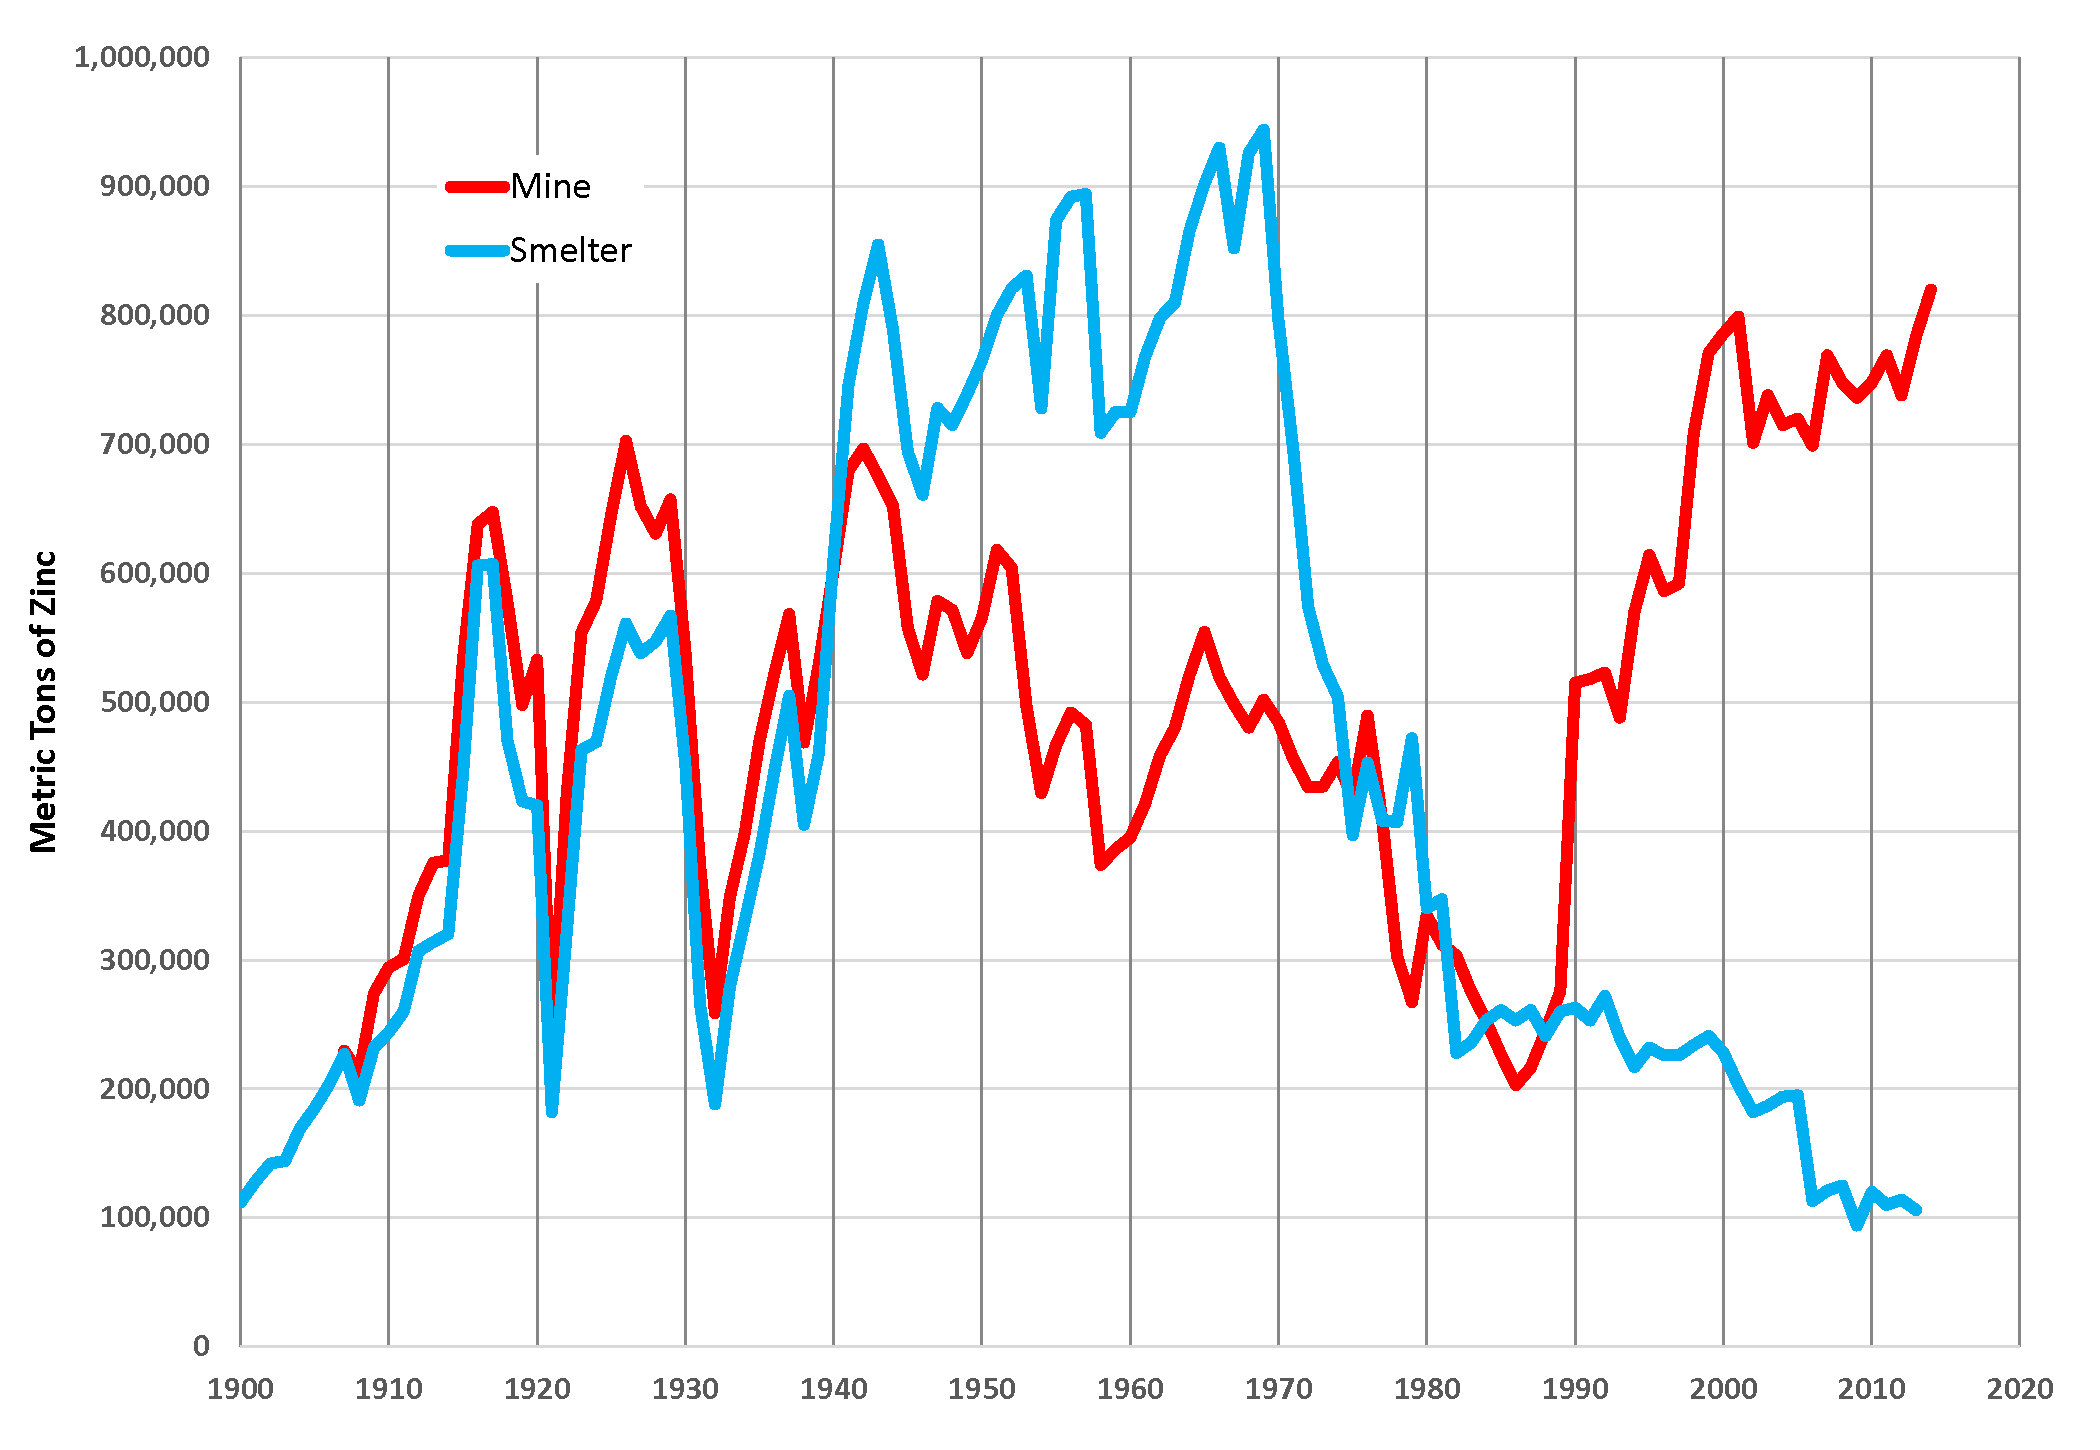
Production de minerai de zinc et fusion du zinc aux Etats-Unis
La transformation du concentré de zinc provenant des mines en zinc raffiné de qualité industrielle se situe dans les fonderies. Bien que la capacité de fusion des fonderies ait été excédentaire au cours de la plupart des dernières années, ces dernières années, davantage de réglementations environnementales en Chine ont réduit leur capacité et freiné la production raffinée, bien qu'une croissance modeste ait été modélisée. Cette augmentation progressive de la capacité de raffinage chinoise ainsi que les faibles augmentations attendues de la capacité occidentale pourraient aider à dégager un surplus du marché du raffinage du zinc au cours de la prochaine année.
Malgré ces augmentations modestes de la capacité de fusion, les coûts de traitement (TC) facturés par les fonderies pour raffiner leur concentré ont augmenté. Les TC internationaux de référence, négociés chaque année entre les fondeurs et les producteurs de zinc, sont passés d’un niveau record de 147 dollars par tonne de concentré de zinc en 2018 à environ 245 dollars par tonne pour 2019. Encore plus dramatique est la montée rapide du marché des TK au comptant, qui est passée d’un creux de 19 $ / t au début du 2018 à un sommet de 275 $ / t plus tôt cette année.
Malheureusement, l'offre croissante de concentrés pour les mineurs a accru les avantages pour les fondeurs.
La consommation mondiale de zinc est en moyenne de 14 millions de tonnes par an. L'urbanisation et l'industrialisation sont les moteurs de la consommation mondiale de zinc, la construction, les transports et les infrastructures étant les principaux secteurs utilisés.
Le zinc est principalement utilisé pour son pouvoir anticorrosion et sert de métal d'alliage pour empêcher la rouille de l'acier. Cette galvanisation représente 60% de l’utilisation mondiale du métal. Les autres applications clés comprennent les alliages de coulée sous pression, la production de laiton, ainsi que les oxydes et les produits chimiques.
Selon Recherche Banque Scotia, l'évolution de la demande mondiale de zinc de 2012 à 2017 s'est établie en moyenne à 2,3% par an, mais cette croissance a été négative pour 2018. La banque prévoit également une croissance négative de la demande de 0,3% cette année, suivie d'une légère augmentation de la consommation de 0,5% en 1 et de 2020% en année 1,5.
Le zinc devrait rester de loin le principal utilisateur final du zinc, mais les sources potentielles de demande sont l’agriculture. L’International Zinc Association (Association internationale du zinc) est un fervent partisan de l’Initiative éléments nutritifs en zinc et de Zinc Saves Kids (aux côtés de l’UNICEF), qui a préconisé et mis en œuvre l’utilisation du zinc en tant que micronutriment dans les engrais.
La Zinc Nutrient Initiative a lancé plus de 500 essais dans huit pays - Chine, Inde, Bangladesh, République démocratique du Congo, Malawi, Brésil, Pérou et Mexique - identifiant les sols agricoles comme pauvres en zinc. L'ajout de zinc aux engrais a entraîné une augmentation significative des rendements des cultures et une augmentation de la valeur nutritionnelle du produit cultivé.
La technologie des piles au zinc est une autre utilisation émergente du métal qui pourrait apporter une croissance future. Cependant, il en est encore à ses débuts et le marché des batteries peut être très dynamique. La technologie des batteries au zinc-air est entrée dans les usages commerciaux et offre des options de charge rentables pour le stockage de l'énergie des services publics.
Principalement exploitée comme matière première, la région des mines de zinc est dominée par quelques grandes sociétés minières combinées: Glencore, Hindustan Zinc-Vedanta et Teck, qui représentent ensemble plus de 20% de la production minière mondiale.
Nexa Resources (TSX: NEXA), Boliden, Sumitomo, Minera Volcan, Trevali Mining (TSX: TV) et Lundin Mining (TSX: LUN) figurent parmi les autres producteurs de zinc.
Northern Miner, Mine.com, Institut des terres et des métaux rares


